


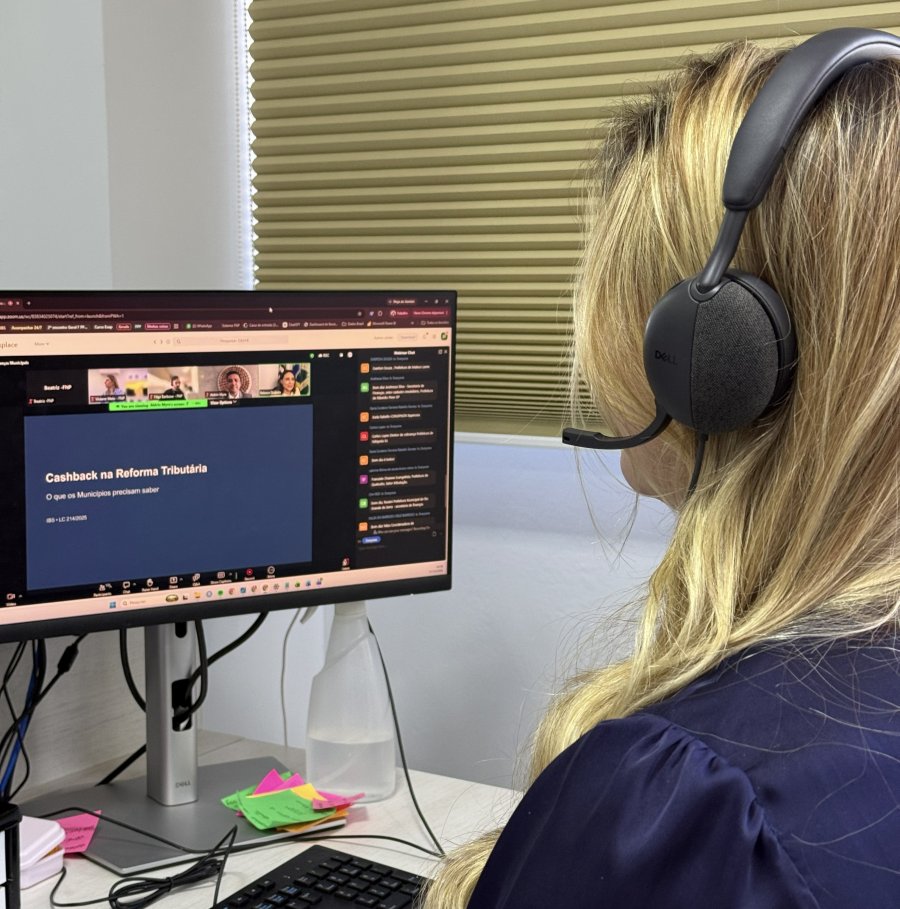
A devolução de tributos para famílias de baixa renda, o funcionamento do cashback e as medidas que precisam ser adotadas pelas administrações municipais foram tema do 5º webinário da série ‘Diálogos Finanças Municipais’, realizado nesta quarta (7/10). A iniciativa é promovida pela Frente Nacional de Prefeitas e Prefeitos (FNP), pela Associação Brasileira das Secretarias de Finanças das Capitais (ABRASF) e pelo Fórum Nacional de Secretários de Finanças e Fazenda.
Com o tema ‘Cashback na Reforma Tributária: o que os municípios precisam saber’, o encontro debateu os pontos que os municípios precisam estar atentos durante a implementação da Reforma Tributária. A secretária de Fazenda de Valinhos/SP, Rebeca Quijada, destacou que o cashback é um tema recente e que ainda não vem sendo discutido em profundidade, por isso ressaltou a importância do encontro online.
O diretor de Fiscalização Tributária da Secretaria da Receita de João Pessoa/PB, Aldrin Myra, apresentou os pontos fundamentais para os municípios e ressaltou o caráter prático do debate. “É um checklist do que a gente precisa fazer nas nossas gestões municipais”, explicou.
O cashback consiste na devolução personalizada de tributos, com benefício fiscal destinado a famílias de baixa renda. A medida prevê a devolução total ou parcial do IBS e da CBS incidentes sobre o consumo e tem como objetivo reduzir a regressividade do sistema tributário.
Para ter acesso ao benefício, são considerados quatro requisitos cumulativos: estar inscrito no CadÚnico, na condição de responsável pela unidade familiar cadastrada; ter renda de até meio salário-mínimo nacional por pessoa; residir no território nacional e possuir CPF em situação regular. A inclusão no mecanismo é automática, com possibilidade de solicitação de exclusão.
Outro ponto abordado foi a diferença entre o cashback-desconto e o cashback-devolução. No primeiro caso, o benefício reduz o valor cobrado no próprio documento fiscal. Já no cashback-devolução, o tributo é efetivamente suportado no momento do consumo e devolvido posteriormente ao beneficiário.
O diretor também chamou atenção para a distinção entre a regra geral e a possibilidade de adoção de mecanismos específicos pelos entes municipais. Para a implementação do cashback específico, foram apresentados cinco pontos necessários: lei específica, escolha normativa, definição de parâmetros, integração de dados e governança.
Na regra geral do IBS, a devolução corresponde a 20% do percentual geral de devolução. Nos demais casos, a regra estabelece igualmente 20% para o IBS, mas o município poderá elevar sua própria parcela mediante lei específica.
Cronograma
O cashback da CBS entra em funcionamento em 2027, considerando o consumo a partir de janeiro. Já o IBS passa a integrar o mecanismo em 2029, também para o consumo realizado a partir de janeiro.